O que é o Custo Brasil
Segundo o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), o Custo Brasil é uma forma de dimensionar quanto custa a mais produzir e fazer negócios no país em comparação com a média dos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE).1 A OCDE é uma organização internacional que reúne países e produz comparações entre suas economias, e por isso serve de régua para a medição.
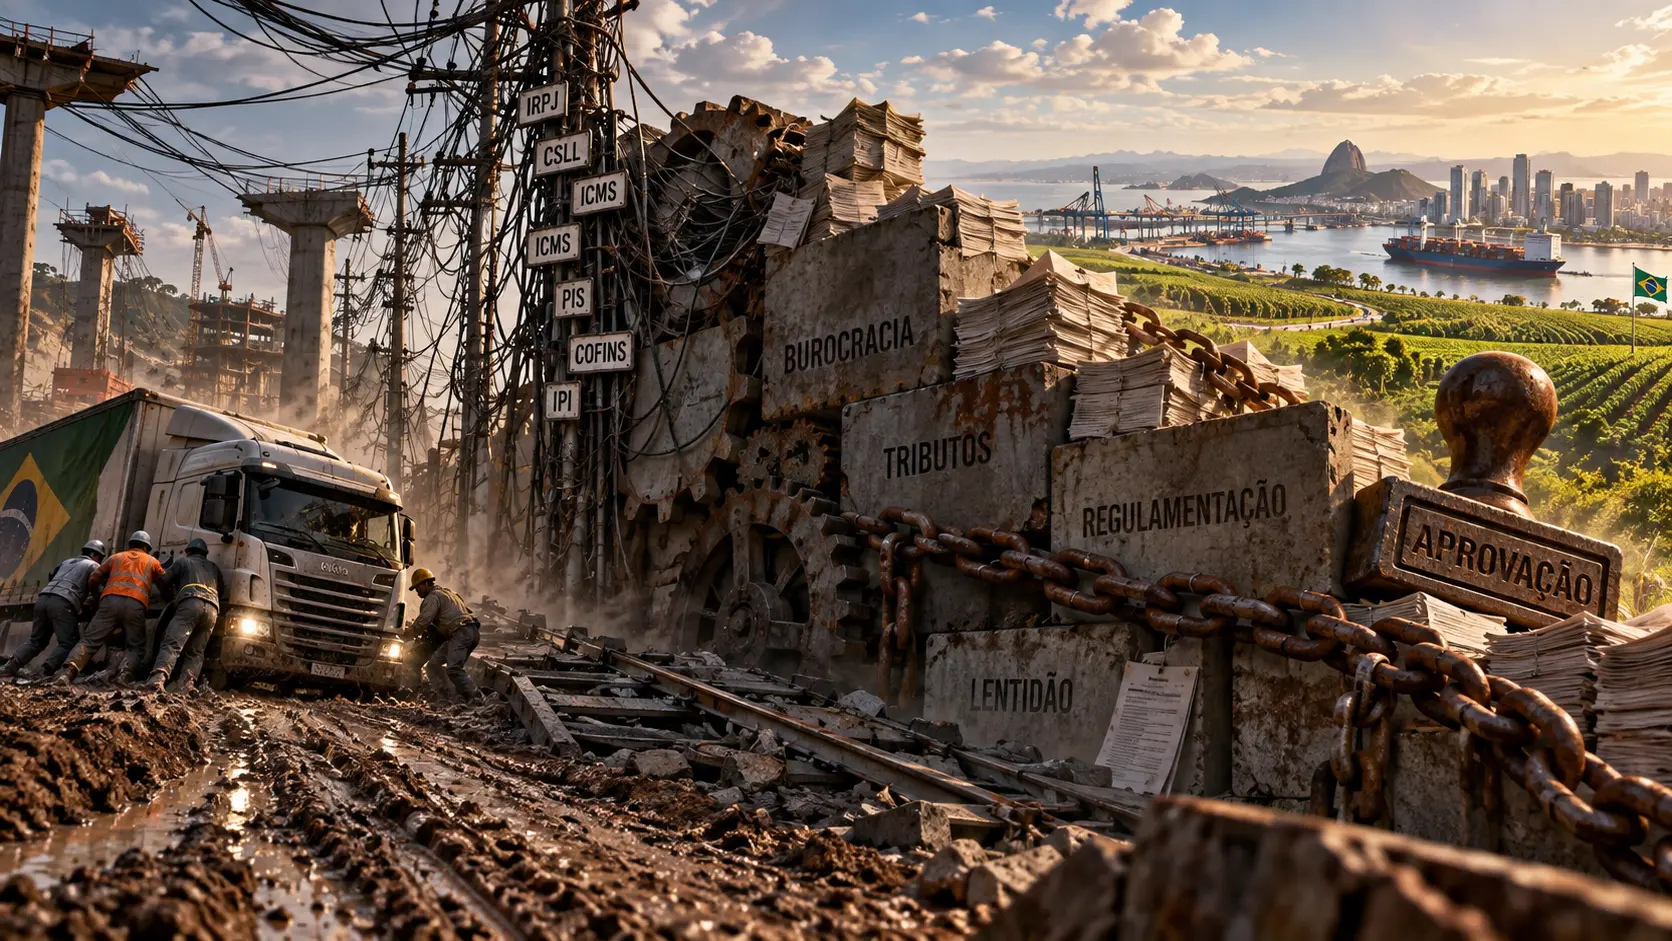
De acordo com o Observatório do Custo Brasil, o conceito reúne obstáculos estruturais, econômicos e burocráticos que atingem a empresa ao longo de toda a sua existência. Eles podem aparecer:2
- na abertura do negócio;
- no acesso a crédito;
- na contratação de trabalhadores;
- no uso de infraestrutura;
- na compra de insumos (os materiais e serviços usados na produção);
- no cumprimento de obrigações tributárias e regulatórias;
- no acesso a serviços públicos e mercados;
- na inovação;
- na reorganização ou no encerramento da atividade.
Quanto vale o Custo Brasil
Na atualização baseada em dados de 2021, feita pelo Movimento Brasil Competitivo (MBC) em parceria com a Fundação Getulio Vargas (FGV), o Custo Brasil foi estimado em R$ 1,7 trilhão, cerca de 19,5% do PIB brasileiro. É uma estimativa anual, em valores de 2021.1,3
O que o Custo Brasil não é
Esse é o ponto que mais gera confusão, então vale deixar claro desde já: o Custo Brasil não é um imposto, uma taxa nem uma despesa que apareça com esse nome. Os R$ 1,7 trilhão não são uma conta cobrada diretamente das empresas ou da população, e também não significam uma transferência das empresas para o governo ou uma parcela paga por cada brasileiro.1,3
Ele é uma medida do custo excedente associado às condições de fazer negócios no Brasil.1,2
Por que nem todo custo é Custo Brasil
Toda empresa tem custos para funcionar: salários, energia, matérias-primas, transporte, financiamento, tributos, tecnologia e instalações. Esses custos existem em qualquer economia e não podem ser classificados como Custo Brasil.
O conceito procura medir o que se acrescenta a eles. Imagine duas empresas parecidas, uma no Brasil e outra em um país da OCDE, fazendo uma operação equivalente. Se a brasileira gasta mais para financiar o negócio, transportar mercadorias, cumprir obrigações ou acessar serviços, essa diferença pode representar um custo excedente. É isso que o indicador tenta dimensionar.
Como o Custo Brasil é calculado
A metodologia do MBC com a FGV reúne 26 indicadores distribuídos em 12 eixos.1,2 O cálculo segue três passos:2
- Para cada indicador, compara-se a situação brasileira com a média da OCDE.
- A diferença de custos ou de condições é convertida em um valor econômico.
- Os valores dos componentes são somados e formam a estimativa total.
Na atualização com dados de 2021, o resultado foi de R$ 1,7 trilhão.1 O método transforma um problema amplo, muitas vezes percebido só de forma qualitativa, em um número que permite comparação.
A pergunta que o indicador procura responder é:
Quanto a economia brasileira poderia economizar se determinadas condições de produção e de ambiente de negócios fossem semelhantes à média dos países da OCDE?
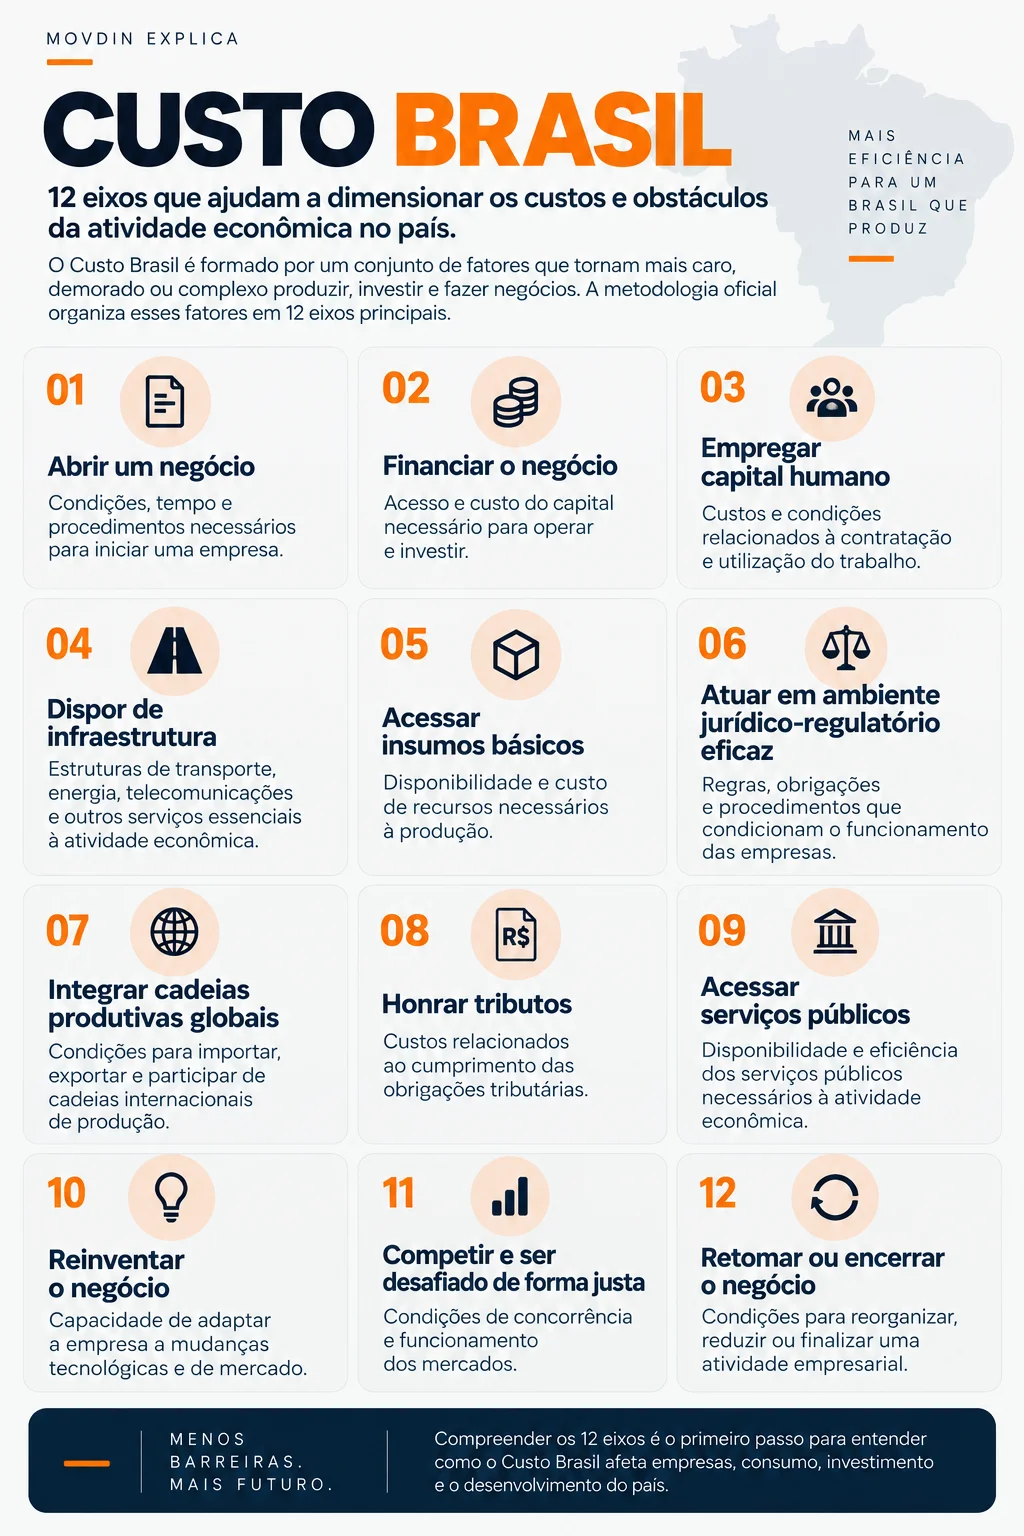
Os 12 eixos do Custo Brasil
Conforme o Observatório do Custo Brasil, os 12 eixos correspondem às etapas do ciclo de vida de uma empresa.2 Eles não são 12 problemas independentes nem 12 impostos: cada um reúne indicadores específicos para medir uma dimensão das condições de fazer negócios.
1. Abrir um negócio
Antes de produzir, vender ou contratar, a empresa precisa existir formalmente, o que envolve registros, procedimentos e custos administrativos. A metodologia mede dois pontos: o custo para abrir um negócio e o prazo para formalizá-lo.2
Quanto mais dinheiro e tempo se gasta para começar, maior o investimento exigido antes de a atividade produtiva sequer iniciar. Para uma empresa com muito capital, um custo inicial adicional pesa pouco. Para um pequeno negócio, o mesmo obstáculo pode ser uma barreira de entrada.
→ Para aprofundar: Abrir um negócio no Brasil: onde começam os custos
2. Financiar o negócio
Capital está presente em quase todas as fases de uma empresa: compra de máquinas, construção de instalações, manutenção de estoques e capital de giro, que são os recursos que sustentam o dia a dia enquanto as vendas ainda não foram recebidas.
O eixo considera o custo do crédito e o risco-país.2 O risco-país é um indicador da percepção de risco de investir em determinada economia.
O efeito aparece na relação entre custo do capital e retorno esperado. Se o financiamento for barato o bastante, um projeto promissor se torna viável. Se o custo sobe, os juros consomem parte do retorno, e um projeto que antes fazia sentido pode deixar de compensar o risco.
Crédito mais caro, portanto, não é só uma despesa financeira maior. Pode mudar quais investimentos são feitos, em que escala e em quanto tempo, e adiar a modernização de uma empresa que financiaria uma nova máquina, um software ou uma linha de produção.
→ Para aprofundar: Financiar um negócio no Brasil: quanto custa conseguir crédito?
3. Empregar capital humano
O custo de usar trabalho vai além do salário. O eixo considera habilidades da força de trabalho, encargos trabalhistas e judicialização e risco trabalhista.2
Cada termo tem um significado próprio:
- Habilidades da força de trabalho: a disponibilidade de profissionais com as competências necessárias. Sem eles, a empresa pode precisar investir mais em treinamento ou operar abaixo da capacidade.
- Encargos trabalhistas: os custos de contratar além do salário, como contribuições e direitos previstos em lei.
- Judicialização e risco trabalhista: a incerteza e os custos decorrentes de disputas e processos trabalhistas.
O efeito recai sobre produtividade e planejamento. A empresa que gasta mais para contratar, qualificar e administrar sua equipe tem menos recursos para outras atividades, e maior incerteza pode influenciar decisões de contratação e expansão.
Isso não significa que direitos trabalhistas sejam, por si, Custo Brasil. A metodologia mede custos e diferenças dos indicadores analisados em relação à referência internacional.
→ Para aprofundar: Empregar capital humano: o custo do trabalho no Brasil
4. Dispor da infraestrutura
Produzir exige movimentar pessoas, mercadorias, informações e energia. O eixo considera custos e qualidade logística, infraestrutura de mobilidade urbana e capacidade da infraestrutura de telecomunicações.2
Estrada congestionada, logística ineficiente ou rede de comunicação limitada aumentam o tempo e os recursos necessários para fazer a mesma atividade. A cadeia é direta: infraestrutura menos eficiente → mais tempo e recursos → maior custo operacional → menor produtividade.
O impacto nem sempre aparece como despesa isolada. Um caminhão parado por mais tempo representa uso menos eficiente de veículo, combustível, motorista e capital. Um deslocamento urbano mais longo reduz as horas disponíveis para o trabalho. Uma infraestrutura de telecomunicações insuficiente pode limitar operações digitais.
→ Para aprofundar: Infraestrutura no Brasil: quanto custa operar em um país de gargalos?
5. Acessar insumos básicos
Toda atividade produtiva depende de insumos. Na metodologia, este eixo considera especificamente o custo da energia elétrica e o custo do gás natural.2
Quando um insumo essencial fica mais caro, o custo de produção de quem depende dele sobe. E o efeito se espalha: uma indústria com energia mais cara pode trabalhar com margem menor ou elevar preços, e, se o produto dela servir de insumo para outra empresa, o aumento chega à etapa seguinte da cadeia. O custo de um insumo básico atravessa, assim, diferentes setores.
→ Para aprofundar: Energia no Custo Brasil: por que ter eletricidade e gás não basta para produzir mais barato
6. Atuar em ambiente jurídico-regulatório eficaz
Empresas precisam de regras claras: contratos protegidos, direitos reconhecidos e normas para a atividade econômica. O custo surge quando os mecanismos que dão segurança às relações empresariais funcionam de forma lenta, imprevisível ou pouco eficiente.
O eixo considera a efetividade e a agilidade jurídica e a eficácia da regulação.2
Uma decisão judicial demorada pode manter recursos imobilizados. Uma autorização regulatória que leva mais tempo que o necessário atrasa o investimento. Uma regra pouco clara eleva o custo de entender e cumprir uma obrigação.
Esses custos raramente aparecem em uma conta tradicional. Surgem como tempo, capital imobilizado, necessidade de assessoria, incerteza e atraso na execução de projetos. Por isso, segurança jurídica e qualidade regulatória fazem parte da eficiência econômica.
7. Integrar com cadeias produtivas globais
Empresas podem importar máquinas, componentes, matérias-primas e tecnologias, além de exportar e integrar cadeias internacionais de produção. Nesse eixo, a metodologia considera aspectos relacionados aos impostos incidentes sobre importações.2
Custos adicionais na entrada de produtos e insumos alteram a estrutura de preços e a competitividade. Se uma indústria depende de um componente importado e trazê-lo ao país custa mais, esse valor entra na operação. O mesmo vale para novas tecnologias: equipamentos estrangeiros podem ser importantes para modernizar uma linha de produção, e, quanto maior o custo de acessá-los, maior a barreira à atualização.
A integração internacional, portanto, não se resume a exportar. Ela influencia o acesso a insumos, máquinas, conhecimento e tecnologias produzidos em outros mercados.
8. Honrar tributos
O custo econômico dos tributos não se limita ao valor pago. A empresa também precisa identificar regras, calcular tributos, emitir documentos, manter registros, prestar declarações e acompanhar mudanças na legislação.
O eixo considera complexidade tributária, carga tributária do setor, resíduo tributário sobre exportações e economia informal.2 O resíduo tributário sobre exportações refere-se a tributos pagos ao longo da produção que não são devolvidos quando o produto é vendido ao exterior. Já a economia informal reúne atividades que funcionam sem registro formal.
O fato de um tributo existir não faz dele Custo Brasil: a metodologia mede diferenças associadas aos componentes analisados.
A complexidade pesa porque consome recursos. Horas de profissionais especializados, sistemas, consultorias e processos administrativos são recursos econômicos, e, quando uma parcela maior deles é direcionada a lidar com o sistema, sobra menos para a atividade produtiva. O efeito pode chegar à competitividade internacional quando os custos tributários não são adequadamente neutralizados nas exportações.
9. Acessar serviços públicos
Licenças, registros, informações e sistemas digitais fazem parte do ambiente em que as empresas operam. O eixo considera a digitalização dos serviços públicos e sua efetividade.2
Quando o serviço é digital, rápido e previsível, o custo de acessá-lo tende a ser menor. Quando exige deslocamentos, documentos, etapas manuais ou várias interações, consome mais tempo e recursos.
É um bom exemplo de como o Custo Brasil pode existir sem cobrança financeira direta: o custo pode ser o tempo gasto para resolver algo que poderia ser resolvido de forma mais eficiente.
10. Reinventar o negócio
Tecnologias mudam, consumidores mudam, concorrentes surgem e modelos de negócio se transformam. Uma economia competitiva precisa permitir que as empresas inovem. O eixo considera a capacidade de inovação.2
Quem inova com eficiência pode reduzir custos, aumentar a produtividade ou criar novos mercados. Quando obstáculos limitam essa capacidade, a empresa pode perder competitividade não só agora, mas também no futuro.
Esse eixo amplia a leitura do Custo Brasil: ele trata não apenas do custo de operar hoje, mas também das condições para se adaptar ao que vem depois.
11. Competir e ser desafiado de forma justa
A concorrência pressiona as empresas a buscar eficiência, qualidade, inovação e preços competitivos. Esse eixo considera o nível de interferência estatal e a abertura à entrada de investimentos.2
A questão é saber se novos concorrentes conseguem entrar no mercado e se as condições permitem que empresas eficientes disputem espaço. Barreiras excessivas à entrada podem proteger estruturas existentes e reduzir os incentivos à eficiência. Condições que dificultam a chegada de investimentos podem limitar a entrada de capital, tecnologia e novos modelos de negócio.
Competição não é só questão de quantidade de empresas. Envolve condições para que novos agentes possam desafiar quem já está no mercado.
12. Retomar ou encerrar o negócio
Nem toda empresa terá sucesso. Uma economia eficiente permite que negócios viáveis continuem e que os recursos sejam realocados quando uma atividade deixa de funcionar. O eixo considera as restrições aplicadas a empresas em recuperação judicial,2 o processo legal em que uma empresa em crise tenta reorganizar suas dívidas e continuar operando.
O ponto central é o que acontece quando a empresa entra em dificuldade financeira. A recuperação precisa criar condições de reorganização quando há viabilidade econômica. Quando não há, os recursos precisam poder migrar para atividades mais produtivas. Processos excessivamente demorados podem manter capital e ativos presos por longos períodos.
Por isso, a capacidade de reorganizar ou encerrar uma empresa também influencia a eficiência de toda a economia.
Como os 12 eixos se conectam
Os eixos são separados para facilitar a medição, mas na prática estão ligados. Uma empresa pode precisar de financiamento para investir, depender de energia para produzir, de logística para distribuir, de trabalhadores qualificados para operar e de serviços públicos para cumprir obrigações. Um obstáculo em uma etapa pode encarecer outra.
Pense em uma empresa que quer expandir uma fábrica. Ela precisa financiar o investimento, comprar equipamentos, contratar pessoas, usar energia e transportar os produtos. Também precisa cumprir regras, pagar tributos e acessar mercados.
- Se o crédito for caro, o investimento pode diminuir.
- Se a logística for ineficiente, o custo da operação pode subir.
- Se faltarem trabalhadores qualificados, o gasto com treinamento pode aumentar.
- Se a regulação atrasar o projeto, o capital investido pode ficar improdutivo por mais tempo.
Nenhum desses fatores precisa ocorrer isoladamente. O Custo Brasil aparece justamente na interação entre eles.
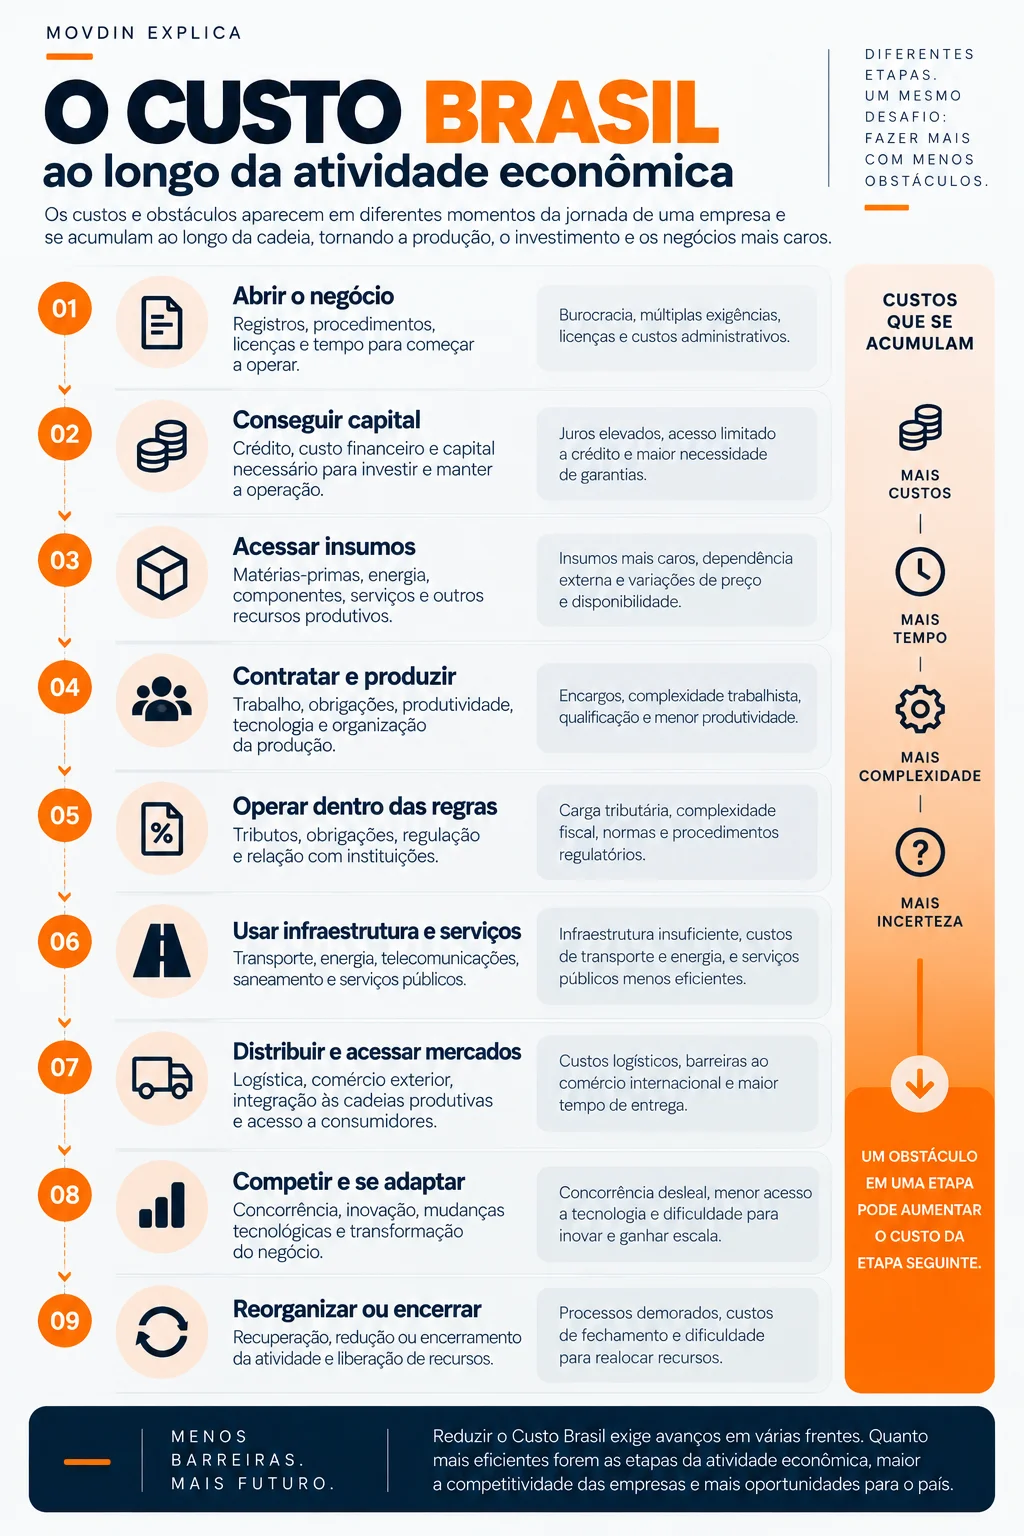
Como um custo se transforma em outro
Acompanhe a trajetória de uma empresa: ela abre o negócio, obtém capital, contrata pessoas, compra insumos, produz, cumpre obrigações, transporta e vende. Pode exportar, adotar uma tecnologia, entrar em outro mercado e, em algum momento, reorganizar ou encerrar a operação. Cada etapa envolve custos, e o Custo Brasil procura identificar quanto as condições brasileiras acrescentam a eles em comparação com a referência internacional.1,2
O efeito mais importante está na possibilidade de um custo influenciar as etapas seguintes. Considere a logística:
- Um transporte mais caro eleva o custo direto de movimentar a mercadoria.
- Se também for menos previsível ou mais demorado, a empresa pode precisar manter estoques maiores.
- Estoques maiores imobilizam capital.
- Mais capital imobilizado pode aumentar a necessidade de capital de giro.
- A necessidade adicional de financiamento pode elevar as despesas financeiras.
No fim, a empresa tem algumas saídas: absorver parte do custo, reduzir a margem (a diferença entre o que recebe e o que gasta), buscar eficiência em outra etapa, trocar de fornecedores, cortar investimentos ou repassar parte do aumento ao preço.
Um custo que surge em uma etapa pode modificar as decisões tomadas em outras.
Custo Brasil não é sinônimo de preço mais alto
É comum associar o Custo Brasil, de imediato, a produtos mais caros. A relação é possível, mas não é automática. A empresa pode repassar parte ao preço, absorver o impacto na margem, reduzir despesas em outra área, mudar de fornecedores, adiar investimentos, alterar a escala da operação ou desistir de um projeto.
A escolha depende do setor, da concorrência, da estrutura de custos e da capacidade da empresa de absorver ou repassar o impacto. Os preços também respondem a outros fatores: oferta e demanda, câmbio, matérias-primas, tecnologia, concorrência e condições internacionais.
O Custo Brasil é uma condição estrutural do ambiente econômico, não uma explicação automática para qualquer diferença de preço. Ele pode produzir efeitos importantes mesmo quando nenhum aumento correspondente aparece na etiqueta de um produto.
Por isso, também não existe necessariamente um único “pagador”. Empresas, consumidores, trabalhadores e investidores podem sentir seus efeitos de maneiras diferentes.
O que o Custo Brasil muda dentro da empresa
Um custo excedente pode influenciar decisões básicas do negócio:
- Investimento: quanto maior o custo de um projeto, maior precisa ser o retorno esperado para que ele seja atrativo. Se o custo sobe e o retorno não acompanha, o projeto pode ser reduzido ou adiado.
- Margem: quando a empresa não consegue repassar custos ao consumidor, parte do impacto fica na margem, o que reduz os recursos para reinvestimento.
- Inovação: recursos consumidos para superar ineficiências deixam de estar disponíveis para pesquisa, desenvolvimento, tecnologia e novos processos.
- Competitividade: a empresa com custos maiores que os de seus concorrentes internacionais precisa compensar a diferença, reduzindo margens, aumentando a produtividade ou buscando vantagens em outras etapas. Quando isso não é possível, sua capacidade de competir diminui.
Produtividade: o elo mais importante
Produtividade é a capacidade de gerar mais valor com determinada quantidade de recursos. Imagine duas empresas com a mesma quantidade de trabalhadores, capital e tecnologia. Se uma delas dedica uma parcela muito maior desses recursos a superar burocracia, atrasos ou custos logísticos, sobra menos capacidade para produzir.
Não é que o trabalhador brasileiro seja menos produtivo: o ambiente em que o trabalho acontece pode exigir mais recursos para entregar o mesmo resultado. O problema pode estar menos em quem produz e mais nas condições que cercam a produção.
Os investimentos e as oportunidades que deixam de acontecer
Quando fazer negócios fica mais caro ou menos previsível, alguns projetos podem não atingir o retorno necessário para justificar o capital. Isso pode afetar a expansão de fábricas, a compra de equipamentos, a abertura de unidades, a adoção de tecnologias, o desenvolvimento de produtos e a entrada em novos mercados.
Nem todo investimento não realizado é causado pelo Custo Brasil, já que decisões de investimento dependem de muitas variáveis. O ponto é que custos estruturais entram na conta que define a atratividade de um projeto.
Essa é uma das dimensões mais difíceis de enxergar. Um projeto que não sai do papel não aparece como despesa, mas sua ausência pode significar menos produção, inovação, competição, empregos, uso de infraestrutura e geração de valor. Parte do impacto está no que deixa de ser feito.
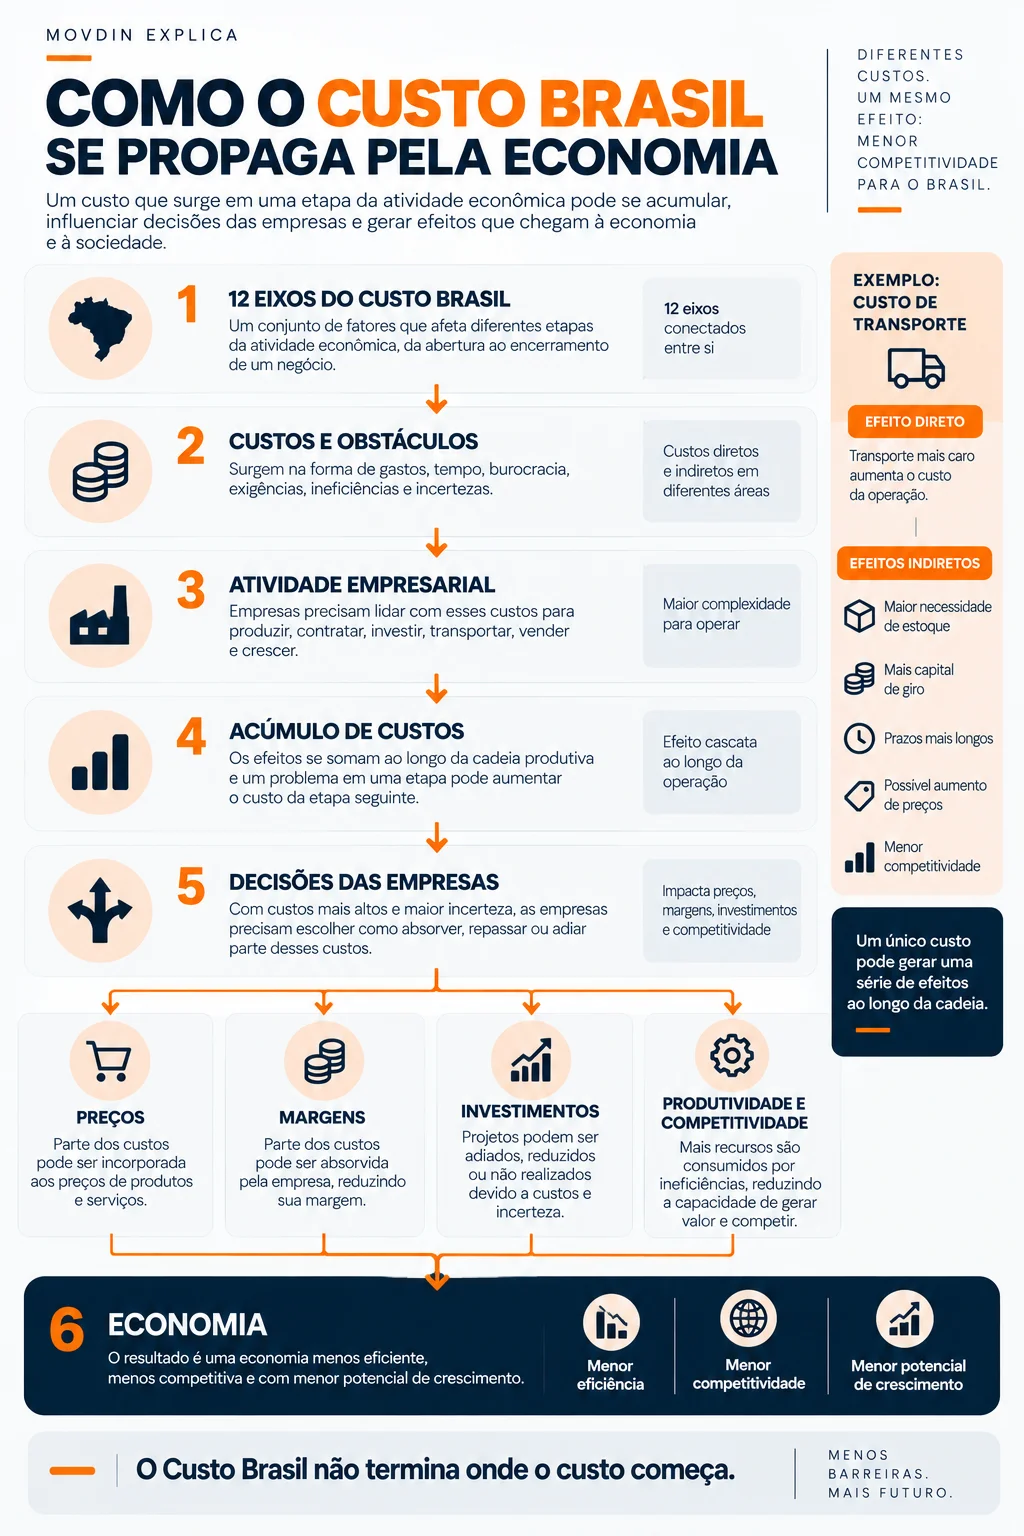
Por que reduzir o Custo Brasil é complexo
Os 12 eixos mostram que não há uma causa única. O problema passa por capital → trabalho → infraestrutura → energia → regulação → tributos → serviços públicos → comércio → inovação → concorrência, e esses fatores se influenciam: crédito melhor facilita investimentos, infraestrutura melhor aumenta a produtividade desse investimento, regulação mais eficiente reduz o tempo para colocar o projeto em funcionamento, e tributação mais simples diminui o esforço administrativo.
Reduzir o Custo Brasil, portanto, não é eliminar uma taxa ou mudar uma regra. É melhorar o funcionamento de várias partes da economia ao mesmo tempo. As frentes variam conforme o eixo:
- Simplificação: processos mais simples reduzem tempo, burocracia e recursos administrativos.
- Infraestrutura: melhores redes de transporte, energia, telecomunicações e mobilidade reduzem custos e aumentam a produtividade.
- Financiamento: crédito mais acessível viabiliza investimentos produtivos.
- Eficiência regulatória e jurídica: regras claras e previsíveis reduzem incertezas e custos de transação.
- Produtividade e inovação: tecnologia, qualificação e melhores processos permitem produzir mais valor com os mesmos recursos.
- Serviços públicos e integração internacional: serviços digitalizados e melhor acesso a mercados, insumos e tecnologias aumentam a competitividade.
Nenhuma dessas frentes, sozinha, elimina o Custo Brasil.
Em resumo
- O Custo Brasil é uma estimativa do custo excedente associado às condições de fazer negócios no país em comparação com a média da OCDE.1,2
- A metodologia do MBC e da FGV organiza o tema em 12 eixos e 26 indicadores, que acompanham o ciclo de vida da empresa: da abertura e do financiamento ao trabalho, à infraestrutura, aos insumos, ao ambiente jurídico-regulatório, à integração internacional, aos tributos, aos serviços públicos, à inovação, à concorrência e à recuperação ou encerramento.1,2
- Na atualização baseada em dados de 2021, a estimativa chegou a R$ 1,7 trilhão, cerca de 19,5% do PIB daquele ano.1
- Esse valor não é uma cobrança direta sobre empresas ou consumidores.1,2
O encadeamento completo fica assim:
12 eixos → diferenças de custos e condições em relação à média da OCDE → custos excedentes para fazer negócios → impactos sobre a atividade empresarial → decisões sobre preços, margens, investimentos e operações → efeitos sobre produtividade e competitividade → impactos sobre o crescimento econômico
O Custo Brasil mostra como as condições de funcionamento de uma economia influenciam o que as empresas conseguem produzir, investir, inovar e oferecer ao mercado. Um custo maior pode aparecer no preço, ser absorvido pela margem, reduzir investimentos, diminuir a produtividade ou dificultar a entrada de novos concorrentes. E pode fazer com que certas oportunidades simplesmente não aconteçam.
No fim, a pergunta que ele ajuda a responder é:
Quanto custa transformar capital, trabalho, tecnologia e recursos em produção, investimento, inovação e crescimento no Brasil?
Referências
- Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC). Como foi feita a estimativa do Custo Brasil. 2024.
- Observatório do Custo Brasil. Custo Brasil. 2026.
- Movimento Brasil Competitivo (MBC). Observatório do Custo Brasil. 2026.